热线: +86-13816153760
地址: 上海市浦东新区世博A片区博成路1331号 706单元

 2026-02-05
 523
 本站
2026年1月13日,红星冷链(01641.HK)在港交所挂牌。
据披露信息,公司发行价为12.26港元/股、全球发售2,326.3万股,扣除费用后募资净额约2.52亿港元;上市首日股价一度大幅高开并出现波动。
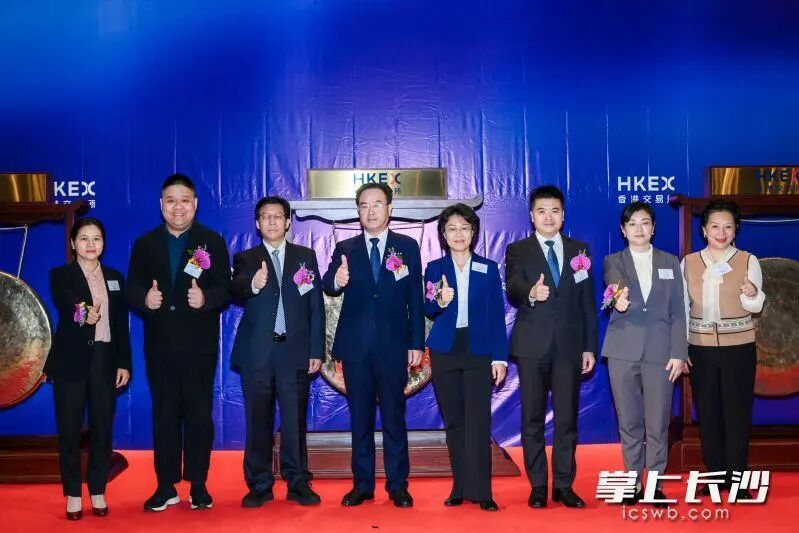
(图片来源:掌上长沙)
从招股书披露的行业数据看,中国冷冻食品仓储服务市场2024年规模约256亿元,2025—2029年CAGR预计约6.5%;冷冻食品交易空间租赁服务市场2024年约22亿元,2025—2029年CAGR预计约6.0%。(小编查了数据来源,是来自CIC,也就是灼识咨询,这里的空间租赁只算交易市场档口租金,应该是做了非常小的收口,这个跟他们的建模计算方式有关,不一定能代表真实市场规模)
行业整体仍呈现明显的区域分散格局:2024年仓储服务市场CR5(前五的集中度)合计约10.4%。
在“高度分散与强区域属性”的赛道里,红星冷链这种“交易枢纽”模式,天然更像不动产运营商而非传统运输物流商——这也是理解它高毛利与高分红倾向的关键。
一、商业模式拆解:不是“跑运输”,而是“运营交易枢纽的现金流生意”
红星冷链当前的收入结构,核心来自两条主线:
1)冷冻食品仓储服务:向批发商、零售商提供库容与仓内管理(分拣、记录、盘点、追踪等)并收取服务费;
2)冷冻食品交易空间/商铺租赁:向商户出租交易空间并收取租金(与位置、面积等相关)。
这也巩固了交易市场的“稳定性”,即仓储客户与租赁客户高度重叠:招股书披露,2022—2025H1期间,约68.8%~79.8%的仓储客户同时使用交易空间租赁;反向看,租赁客户中也有70%+ ~ 80%+同时使用仓储服务。
这意味着:红星冷链更像一个“冷冻食品批零交易的线下基础设施平台”。
对商户而言,冷库就在交易场旁边,降低搬运、周转与损耗;而对冷库来说,稳定的商户集群带来更高的利用率与更强的议价能力,尤其是在租金稳定性与空置率的稳定性上。而在增值服务上也相对比较稳定,如装卸、干线等。但不一定要重资产自建车队(可协作第三方)。
二、财务画像:高毛利、高净利,但也暴露出“区域单点+分红偏好”的结构性特征
1)收入体量不大,但盈利质量极突出
招股书披露,公司收入(人民币)约为:
2022年:2.367亿元
2023年:2.018亿元
更值得关注的是利润与利润率:
净利润约为0.791/0.753/0.829亿元(2022/2023/2024),2024年净利率约35.5%;2025H1净利率约33.6%。
在“物流”语境下,这个净利率几乎不可想象;但放到“冷库+租赁”语境,它更像是“冷链基础设施运营(偏不动产现金流)”带来的结果。
2)毛利率高的来源:仓储/租赁都偏“空间与效率”
招股书显示,公司整体毛利率在50%+区间波动(例如2024年约52.8%),并对不同业务线的毛利变化给出解释(租赁、仓储、装卸等)。
此外,收入构成也能印证其“空间收费”为主:2024年仓储服务与租赁服务合计占比接近九成(另有装卸与其他)。
3)分红力度大:现金流生意的另一面
招股书披露,2024年利润约8,288万元,但当年宣派股息约1.40亿元;2025H1亦宣派股息约4,000万元。
这传递了两层信号:
管理层对既有资产现金创造能力较有信心;
也反映出公司过去扩张节奏相对谨慎,资本开支与外延并购尚未进入“重投入期”。
而上市募资,恰恰可能改变这一点。
三、募资用途与战略含义:从“冷库枢纽”走向“加工+数智化+并购”的三段跳
根据披露,本次募资净额约2.52亿港元,用途大致包括:
把这三项连起来看,公司的路径很清晰:
1)扩容:继续做大库容与交易空间,夯实“区域枢纽”;
2)提效:自动化与数字化,提升单位库容产出、降低能耗与人力;
3)加链:加工能力的引入,会让红星冷链从“空间收费”进一步延伸到“加工服务收费”,更贴近高附加值环节(但也意味着食品安全、品控、客户结构与资本开支复杂度上升)。
四、同类上市公司对标:红星冷链为何能“像REIT一样赚钱”,却又不像REIT那样容易复制?
要对标红星冷链,不能只看国内“物流股”,还要横向参考海外冷库基础设施运营商。
1)与综合物流公司相比:利润率“不是一个物种”
以京东物流为例,其2024年毛利率约10.2%,非IFRS利润率约4.3%(本质是运输配送与综合供应链的劳动密集、规模博弈)。
红星冷链的净利率长期在30%+(招股书口径) ,核心原因在于:业务主要赚“空间费/服务费”,具备更强的可预期性与边际利润;以及资产一旦成型,利用率上来后,单位成本摊薄明显;而交易空间+仓储”集聚带来黏性,降低获客与空置风险。
因此,红星冷链不应按“物流公司”估值思路简单套用,而更接近“园区/冷库运营”的估值语言。
2)与海外冷库基础设施运营商相比:规模、区域分散与资本结构差异巨大
海外代表包括Americold、Lineage等温控仓储巨头,它们的财务披露中常用“Adjusted EBITDA/FFO”等指标来体现不动产/基础设施运营属性;但同时也承受利率与资本成本波动带来的利润扰动(例如Americold披露的季度/年度业绩中出现净亏损波动并不罕见)。
Lineage亦披露其年度经营指标与指引,并强调在周期变化下的定价、利用率与效率管理。
这对红星冷链的启示是:
“高毛利”不等于“无周期”:电价、利率、折旧、爬坡期利用率都会影响利润波动;一旦公司走向跨区域扩张,资本结构管理与资金成本会更像海外冷库运营商那样,成为估值的重要变量。
五、关键能力:红星冷链的护城河到底是什么?
从招股书信息看,红星冷链的核心能力不在“车队规模”,而在“冷库枢纽运营的四件事”:
1)区位与集聚:交易空间把商户聚到一起,形成“冷冻食品流通中心”,带来稳定租用率与仓储利用率。
2)高利用率运营:仓储设施在往绩期平均利用率保持高位(招股书披露“超过88%”等表述),这是盈利的基础盘。
3)服务矩阵嵌入场景:装卸、干线协作、增值服务与IT系统,把“空间”升级成“解决方案”,提升客单价与粘性。
4)数字化与自动化:招股书强调技术基础设施与自动化能力,并把AI赋能写入增长策略与募资用途。
六、冷链交易中心 + 冷库一体化生态的本地化展望
从红星冷链的样本可以看得很清楚:冷链企业并不一定要讲“走出去”“做全国平台”的故事,属地化、做深本地生态,同样可以是一个成立且可持续的方向。
红星冷链选择的是把“冷冻食品交易批发市场 + 冷库仓储”牢牢绑定,成为本地冷冻冷藏食品流通的基础设施,而不是贸然跨区域复制。
这种模式未来的演进,更大概率体现在“生态纵深”而不是“地理扩张”上:
一是服务纵深化。在交易+仓储的基础上,进一步向品质分级、分割分装、贴标包装、简单预加工等环节渗透,为商户提供更靠前的标准化服务,让交易中心从“找货的地方”升级为“解决货的地方”。
二是数据与协同能力强化。交易中心掌握了真实的本地成交数据、库存周转节奏和品类结构,如果能通过数字化系统把这些信息沉淀、可视化,向上游产地与加工企业输出需求信号,向下游零售终端提供补货与选品参考,本地冷链生态的效率会再上一个台阶。
三是民生与保供功能强化。对于冷冻食品高度集中的城市或区域,像红星冷链这样“冷库+批发市场一体化”的节点,本身就是政府保供稳价体系中的关键基础设施。未来无论是极端天气、公共卫生事件,还是局部供需冲击,本地冷链交易中心都有机会在保供、储备、应急调度中扮演更重要角色。
四是与金融、保险等外围服务的打通。当交易、库存、流水在同一体系中被记录与验证后,商户的信用画像更清晰,围绕冷链交易中心的供应链金融、仓单质押、货值保险等服务都有可能落地,进一步强化这个物理节点的“生态粘性”。
对冷链行业来说,红星冷链的意义在于:它提供了一条“属地化深耕”的样本路径——不是每一家冷链企业都要做成全国连锁或平台化巨头,很多节点完全可以选择在本地市场,把冷链基础设施与交易中心的结合做到极致,成为区域冷冻食品流通不可替代的基础设施。
在这个路径上,真正的竞争力不在于“走出去开了几家库”,而在于:能否在一个区域内,把商户、货源、交易、仓储、加工与数据牢牢地“聚”在一起。
-END-
冷库视界主营业务: 冷链园区规划与咨询、
冷链园区招商与运营咨询、冷库安全管理体系与评估。

本文共约 4234 字 随缘阅读,自在就好 文|冷库视界 图|Pixabay 这两年,ESG 在冷链…
2026-04-10

本文共约3119字 随缘阅读,自在就好 文|冷库视界 图|Pixabay ——一位综合物流运营负责人…
2026-03-20

本文共约 3779 字 随缘阅读,自在就好 文|冷库视界 图|Pixabay ——面向国有冷链仓储开…
2026-03-18

2026 年 2 月, AHR Expo 在美国拉斯维加斯举办。 作为北美规模最大、专业度最高的 H…
2026-02-28

继上一篇招商文章大受好评后,我们进一步再推出一篇招商人有多牛的文章。 我们还是要从“头部企业”对招商…
2026-02-05
